¿Puede una empresa de servicios agrícolas utilizar gasóleo agrícola bonificado? Estos son los requisitos y las sanciones de hasta 12.000 euros
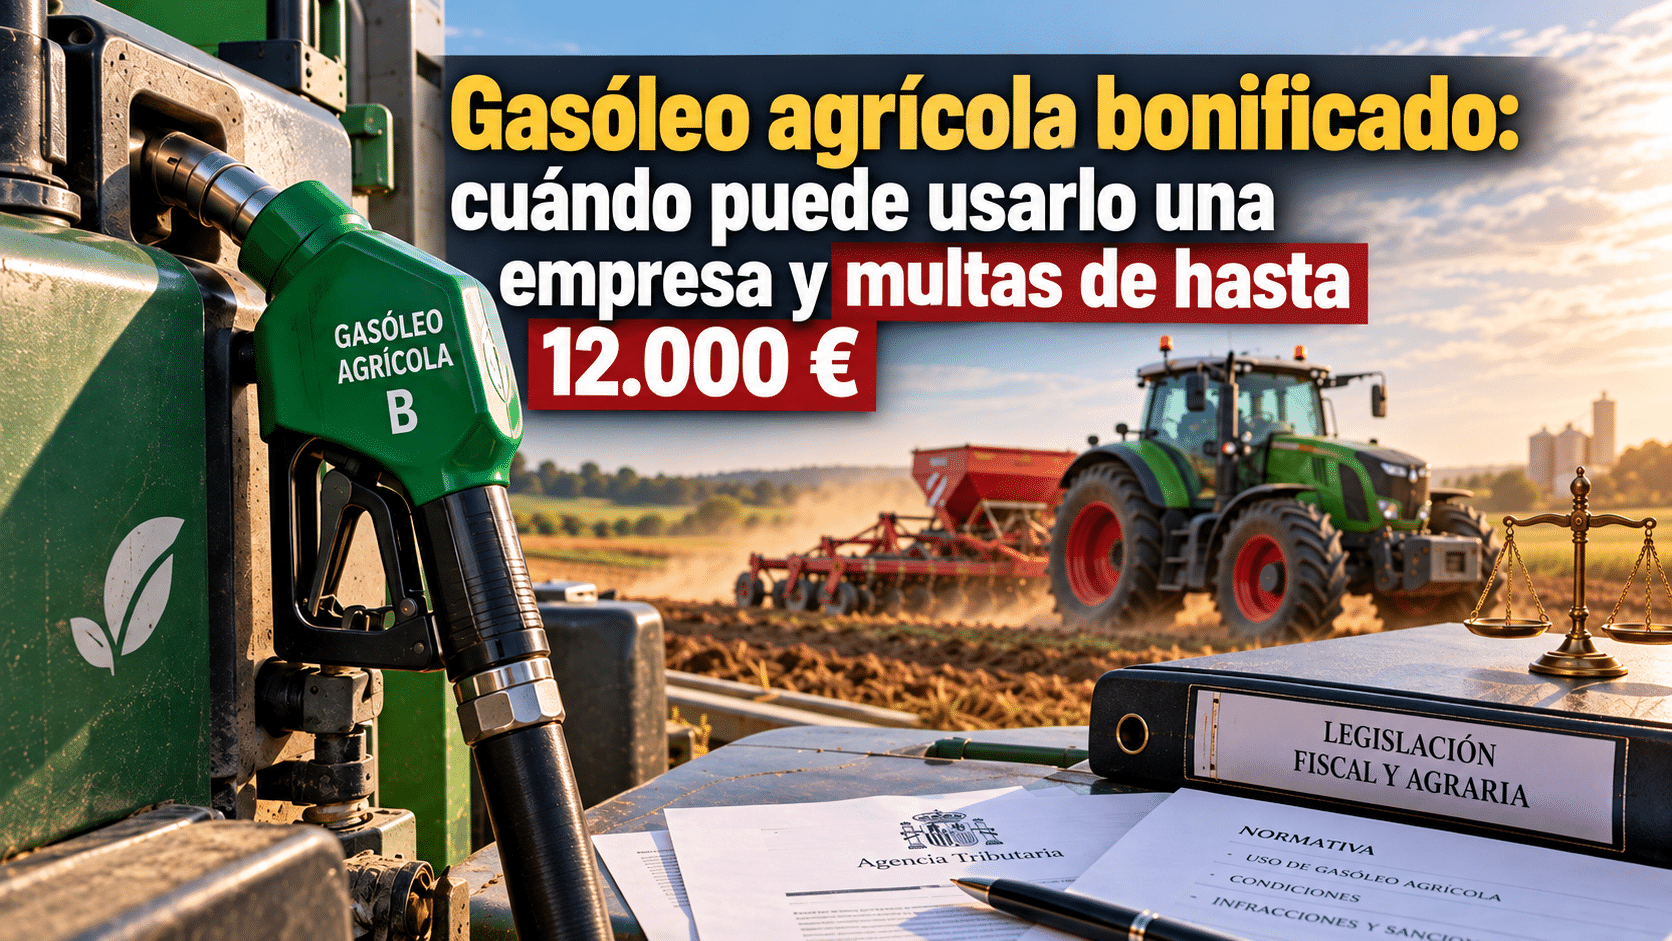
Una empresa que presta servicios agrícolas y ganaderos puede utilizar gasóleo agrícola bonificado —gasóleo B— en tractores y maquinaria agrícola empleados para labores como labranza, siembra o recolección en fincas de terceros, siempre que cumpla los requisitos relativos a la actividad, la maquinaria y el uso del carburante.
La abogada especialista en temas agrarios Celia Miravalles analiza esta cuestión a raíz de una consulta sobre empresas que trabajan con maquinaria agrícola para terceros y explica que la propiedad de la tierra no determina el derecho a utilizar gasóleo bonificado. Lo relevante es el destino y la naturaleza de la actividad realizada y el tipo de vehículo empleado.
Vídeo: gasóleo agrícola bonificado en empresas de servicios agrícolas
Celia Miravalles explica en este vídeo cuándo una empresa que presta servicios agrícolas puede utilizar gasóleo agrícola bonificado y qué requisitos debe cumplir para evitar sanciones.
¿Puede una empresa de servicios agrícolas utilizar gasóleo bonificado?
Sí, una empresa de servicios agrícolas puede utilizar gasóleo agrícola bonificado para realizar labores agrícolas y ganaderas en fincas de terceros, siempre que cumpla estrictamente los requisitos establecidos para este carburante.
Según explica Celia Miravalles, los trabajos realizados deben tener un uso o destino agrario, de manera que estén vinculados directamente con actividades agrícolas, ganaderas o silvícolas.
Entre estas labores se encuentran:
-
Preparación del terreno.
-
Labranza.
-
Siembra.
-
Abonado.
-
Tratamientos.
-
Recolección.
-
Aplanado de tierras.
-
Rastrillado.
El uso del gasóleo bonificado queda vinculado, por tanto, a la naturaleza de las labores realizadas.

¿Qué requisitos debe cumplir la maquinaria agrícola?
El gasóleo bonificado debe utilizarse en motores de tractores y maquinaria agrícola homologada y registrada en el ROMA, el Registro Oficial de Maquinaria Agrícola.
Celia Miravalles señala que los vehículos deben estar autorizados y destinados a actividades agrícolas, ganaderas o silvícolas.
El apartado 2 del artículo 54 de la Ley 38/1992, de 28 de diciembre, de Impuestos Especiales permite utilizar gasóleo bonificado en los motores de tractores y maquinaria agrícola autorizados para circular por vías y terrenos públicos cuando estén empleados en la agricultura, incluida la horticultura, la ganadería y la silvicultura.
Por tanto, los tractores y máquinas que dispongan de autorización para circular por vías y terrenos públicos estarán autorizados para consumir gasóleo bonificado como carburante cuando se trate de maquinaria agrícola utilizada en agricultura, horticultura, ganadería o silvicultura.
El transporte por cuenta ajena queda excluido del gasóleo agrícola bonificado
El gasóleo B no puede utilizarse para realizar transporte de mercancías por carretera por cuenta ajena, aunque dicho transporte se efectúe con un tractor y un remolque.
Esta es una de las principales limitaciones que destaca Celia Miravalles en su análisis.
El transporte debe limitarse estrictamente a las necesidades internas derivadas de la propia labor agrícola contratada.
La Dirección General de Tributos considera expresamente que el transporte por cuenta ajena no tiene la consideración de actividad agrícola, incluso cuando se transporten productos agrícolas o se utilicen tractores o maquinaria agrícola dotados de remolque.

¿Qué requisitos fiscales debe cumplir la empresa de servicios agrícolas?
La empresa debe estar correctamente dada de alta para desarrollar servicios agrícolas y ganaderos y utilizar los medios autorizados para adquirir gasóleo bonificado.
Entre los requisitos fiscales señalados se encuentran:
-
Alta en el IAE: la empresa debe estar dada de alta en el epígrafe correspondiente a servicios agrícolas y ganaderos del Impuesto sobre Actividades Económicas.
-
Medios de pago autorizados: las compras de gasóleo B deben efectuarse mediante tarjetas de gasóleo bonificado o a través de proveedores autorizados.
-
Derecho a devolución: al estar dada de alta en el censo de empresarios, la empresa podrá solicitar a la Agencia Tributaria la devolución parcial del Impuesto sobre Hidrocarburos correspondiente a los litros legítimamente consumidos en estas actividades.
¿Qué dice la Dirección General de Tributos sobre las empresas de servicios agrícolas?
La Dirección General de Tributos admite el uso de gasóleo bonificado en trabajos agrícolas realizados para terceros cuando las labores y la maquinaria cumplen los requisitos establecidos.
Celia Miravalles recuerda en este sentido la Resolución Vinculante de la Dirección General de Tributos V3184-18, de 13 de diciembre de 2018.
También cita resoluciones vinculantes de la DGT como la V2508-22.
La conclusión que se desprende de estas resoluciones es que una empresa de servicios agrícolas puede utilizar gasóleo bonificado para realizar labores de labranza, siembra y recolección en fincas de terceros.
La propiedad de la tierra no constituye el elemento determinante. Lo que determina el derecho a utilizar este carburante es el destino y la naturaleza de la actividad, junto con el tipo de vehículo empleado.

¿Qué considera agricultura la Dirección General de Tributos?
La Dirección General de Tributos considera agricultura la labranza o cultivo de la tierra e incluye las actuaciones previas y necesarias para desarrollar ese cultivo.
En el supuesto analizado, la empresa está dada de alta en el epígrafe 911 del Impuesto sobre Actividades Económicas, correspondiente a servicios agrícolas y ganaderos, y utiliza tractores y maquinaria agrícola para realizar trabajos relacionados con la agricultura.
Entre ellos se incluyen:
-
Siembra.
-
Recogida de cosechas.
-
Aplanado de tierras.
-
Rastrillado.
-
Labranza.
-
Preparación de tierras.
-
Explanaciones.
-
Nivelaciones.
La Dirección General de Tributos viene considerando el término agricultura en su sentido habitual de labranza o cultivo de la tierra.
Por ello, cuando las actividades de labranza, preparación de tierras, explanaciones y nivelaciones constituyen labores previas y necesarias para cultivar la tierra, se consideran incluidas dentro del concepto de agricultura recogido en el apartado 2 del artículo 54.
El transporte por cuenta ajena, sin embargo, queda fuera de este concepto, incluso cuando se transporten productos agrícolas.
¿Cuál es la sanción por utilizar gasóleo bonificado en un vehículo no autorizado?
El uso de gasóleo bonificado en vehículos no autorizados constituye una infracción tributaria grave y puede implicar multas de entre 1.200 y 12.000 euros según la potencia fiscal del motor.
Celia Miravalles detalla que la cuantía de la sanción consiste en una multa pecuniaria fija determinada por la potencia fiscal del motor del vehículo o maquinaria utilizada para cometer la infracción.
| Potencia fiscal del motor | Sanción |
|---|---|
| Hasta 10 CV | 1.200 € |
| Más de 10 y hasta 25 CV | 3.600 € |
| Más de 25 y hasta 50 CV | 7.200 € |
| Más de 50 CV | 12.000 € |
Las sanciones pueden duplicarse en caso de reincidencia
Las multas pueden duplicarse cuando el infractor haya sido sancionado mediante resolución firme por el mismo motivo durante los dos años anteriores.
Además, la Guardia Civil puede decretar la inmovilización inmediata de la maquinaria o del vehículo.
Para levantar esta medida, el propietario deberá efectuar el vaciado completo del depósito de combustible y realizar posteriormente el repostaje con el carburante adecuado, gasóleo tipo A.
Conclusión: el destino agrícola determina el uso del gasóleo bonificado
Una empresa de servicios agrícolas puede utilizar gasóleo B en tractores y maquinaria agrícola para trabajar en explotaciones de terceros cuando las labores sean agrícolas, ganaderas o silvícolas y se cumplan los requisitos exigidos.
Como explica la abogada especialista en temas agrarios Celia Miravalles, no resulta determinante quién sea el propietario de la finca, sino la actividad realizada, el destino del carburante y las características de la maquinaria empleada.
El transporte por cuenta ajena queda expresamente fuera del concepto de agricultura a estos efectos, incluso cuando se realice con un tractor o se transporten productos agrícolas.
Preguntas frecuentes sobre el gasóleo agrícola bonificado
¿Puede una empresa trabajar para terceros utilizando gasóleo B?
Sí. Puede utilizarlo cuando realice labores agrícolas, ganaderas o silvícolas con maquinaria agrícola autorizada y cumpla los requisitos correspondientes.
¿Es necesario ser propietario de las tierras?
No. La propiedad de la finca no determina el derecho a utilizar gasóleo bonificado. Lo determinante es la naturaleza de la actividad y el vehículo empleado.
¿Puede utilizarse gasóleo B para transportar mercancías por carretera?
No. El transporte por cuenta ajena no tiene consideración de actividad agrícola a estos efectos, aunque se realice con tractor y remolque.
¿Qué maquinaria puede utilizar gasóleo agrícola bonificado?
Tractores y maquinaria agrícola homologada y registrada en el ROMA, siempre que se utilicen en actividades agrícolas, ganaderas o silvícolas.
¿Cuál es la multa por utilizar gasóleo B en un vehículo no autorizado?
Las sanciones oscilan entre 1.200 y 12.000 euros, dependiendo de la potencia fiscal del motor.
¿Puede inmovilizarse la maquinaria?
Sí. La Guardia Civil puede decretar la inmovilización inmediata y exigir el vaciado del depósito y el posterior repostaje con el carburante adecuado.